“社保基数提了没?”
这是最近两个月很多制造企业财务被问到最多的问题。答案往往相似:有的调了一部分人,有的压根没动——不是不知道社保要缴,是心疼那笔钱,赌没人查。
可这种“先松后紧”,不是没事,是倒计时。
2026年11月1日起,社保欠费的罚款有了全国统一的标准:欠10万,最少罚10万。
国家税务总局发布的《全国税务行政处罚裁量基准(2026年版)》(国家税务总局公告2026年第20号)自11月1日起施行,把“用人单位经责令限期缴纳仍不缴或者少缴社保费”正式写进处罚事项清单,和欠税放在同一类里。
罚款本身不是新东西,《社会保险法》立了这么多年,欠缴挨罚的条文一直躺在那里。这次变的不是“罚不罚”,是“怎么罚”——过去各地各罚各的,如今一把尺子、明码标价。很多老板一直把社保欠缴当民事欠账看,钱欠着,慢慢还,最多被催一催。11月1日之后,这个想法要改了。
一、先看程序:催缴在先,不改才罚
社保费不是一欠就罚。税务机关先责令限期缴纳,催缴之后仍不缴的,才进处罚。催缴和处罚之间留了整改时间。
收到通知别慌,但别拖。 期限内缴上,事情就停在第一步。
二、真到了处罚,掏两样东西
一是滞纳金。 从欠缴那天起,按日加收万分之五,年化18.25%;起算点是欠缴之日,不因程序推进而中断。拖得越久,这笔越沉。
二是罚款。 按欠缴数额的倍数算,一倍起、三倍封顶。倍数落哪一档,看两个数:欠缴金额(50万、500万两条线) 和占应缴社保费的比例(30%一条线)。
举个例子:一家厂一年应缴200万、实际欠80万,占比40%,金额和占比双双过线,走“较重”,罚一到二倍,即80万到160万;同样的厂只欠40万、占20%,两个数都在线下,走“一般”,罚一倍,40万。
欠10万,最少罚10万。 金额过了500万、占比又高,罚两到三倍。罚款之外,欠的社保还得补,滞纳金另算,几样加起来才是真实代价。
三、现在动手,还赶得上一个窗口
今年各地在推社保调基补差:按新的缴费基数上下限,把今年以来的差额补上。税务部门批量生成金额,很多地方10月已经启动,登录社保费管理客户端就能看到明细。
关键是:12月底前补缴完成的,不加收滞纳金。
年底前补,成本就是一笔补缴款;拖到明年被查出来,就是补缴加滞纳金加罚款。中间差的钱,就是现在动手的价值。
四、现在就能做的三件事
第一,登录电子税务局社保管理客户端,看有没有补差明细,核对职工缴费工资。
第二,把参保人数和实际用工人数对一遍,差在哪儿心里要有数。
第三,挂靠参保、中介代缴这类做法,趁早停掉。
社保这件事,拖着不办,结局是补缴加滞纳金加罚款;主动补,结局只是一笔补缴款。两条路的钱,差好几倍。
五、专业服务——为什么选择我们?
社保合规涉及缴费基数核对、参保人数比对、历史欠费清理、补差申报操作等多个专业环节。2026年11月1日起全国统一裁量基准施行后,社保欠费的违法成本大幅提升,“拖一拖、等一等”的侥幸空间被彻底压缩。
很多企业因不清楚社保调基补差的操作流程、不了解裁量基准的倍数适用规则、未及时清理历史欠费,面临补缴、滞纳金、罚款三重叠加的风险。
科信集团成立于2008年,旗下广东科隽税务师事务所有限公司专注于财税合规、税收筹划、成本工程体系搭建、财务体系搭建等涉财涉会业务,能够为企业提供社保合规诊断、历史欠费清理、补差申报辅导等全流程服务。
我们的服务特点:
社保合规全面诊断——核查企业参保人数与实际用工人数的一致性,排查挂靠参保、中介代缴等高风险做法
缴费基数核对辅导——协助核对企业职工缴费工资与社保调基补差明细,确保基数申报准确合规
历史欠费清理方案——针对存在历史欠费的企业,制定分步清理方案,争取在12月底前完成补缴,避免滞纳金
补差申报操作辅导——指导登录社保费管理客户端完成补差申报,确保操作规范、数据准确
财税合规体系搭建——从社保、个税、企业所得税多维度构建企业财税合规体系,防范系统性风险
全程跟进——从诊断到整改、从补缴到合规,专业团队全程保驾护航
本文仅供参考,具体处罚标准以《全国税务行政处罚裁量基准(2026年版)》(国家税务总局公告2026年第20号)及各地税务机关官方规定为准。
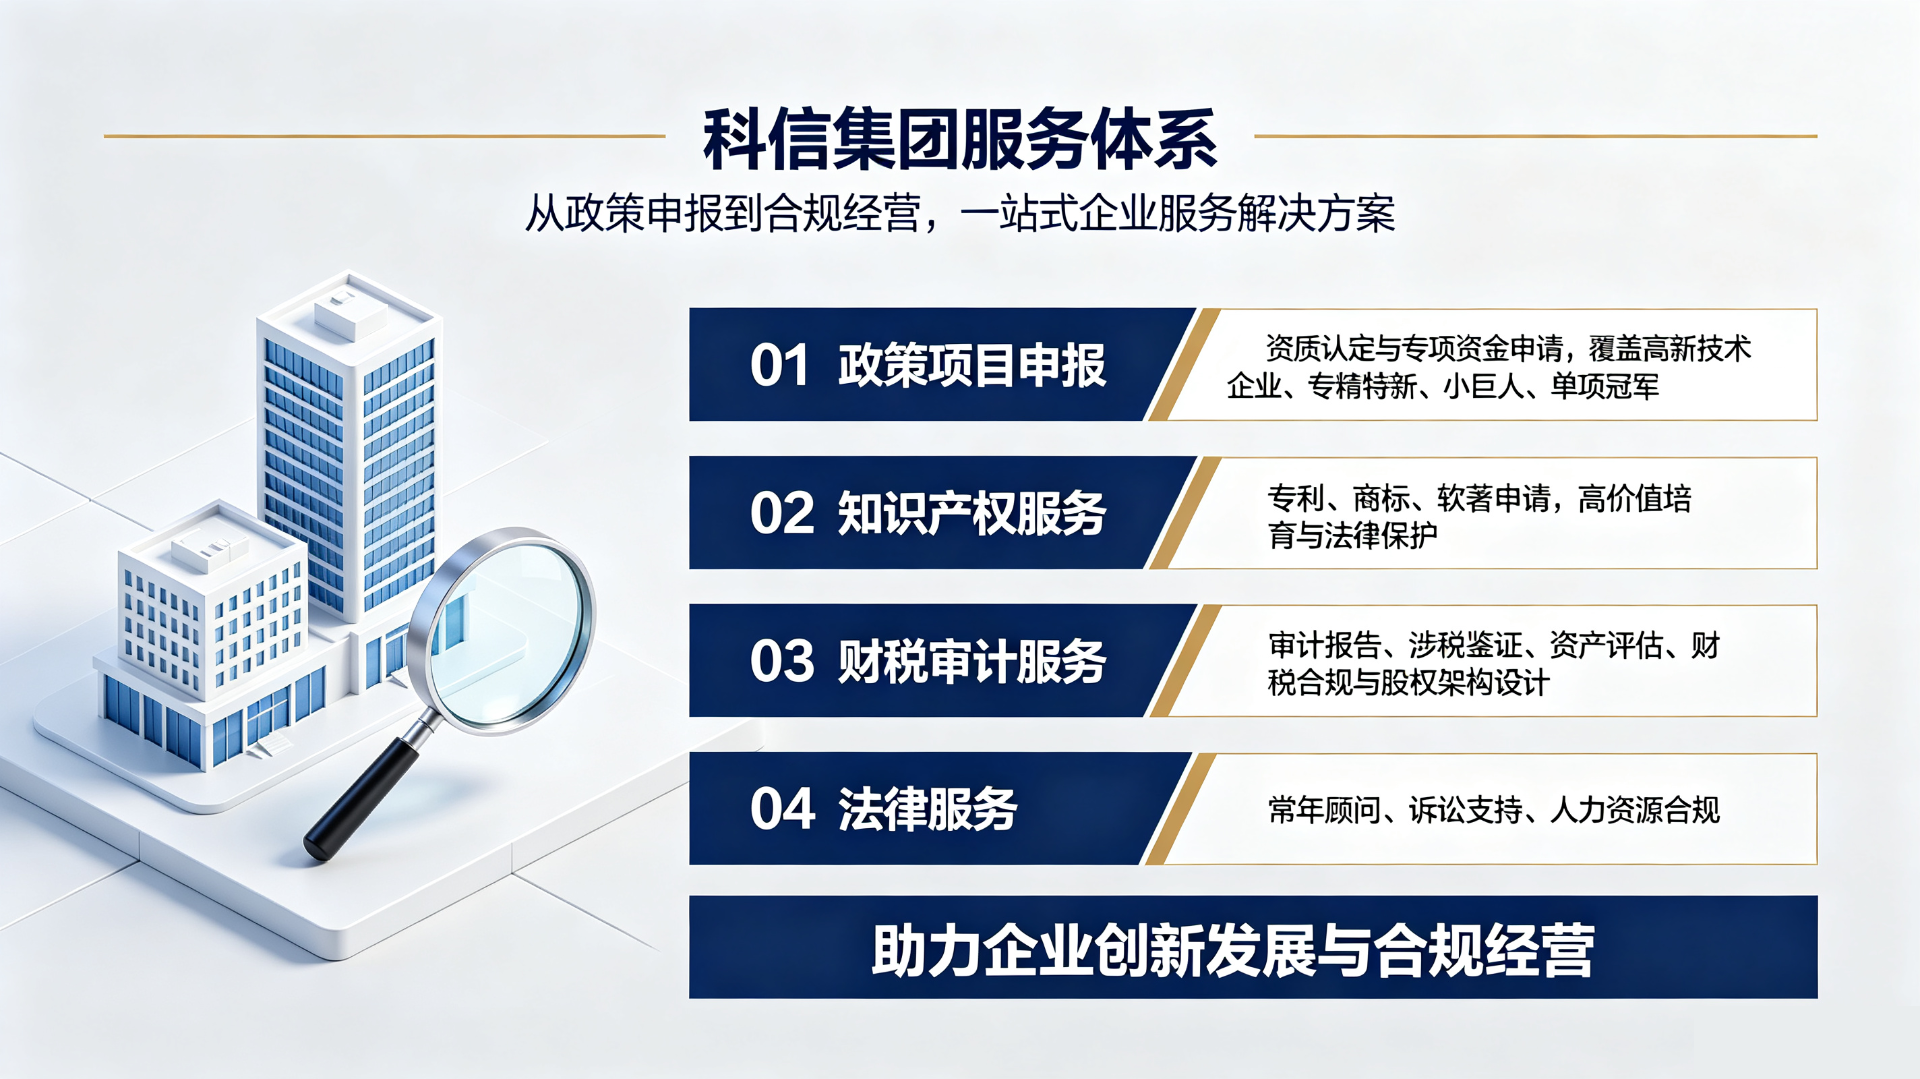
科信集团成立于2008年,是一家综合性企业服务机构,专注于政策项目申报、知识产权、财税审计与法律四大领域。政策方面,擅长高新技术企业、专精特新、“小巨人”、单项冠军等资质认定,及技术改造、数字化智能化、高端装备等专项资金申请,同时覆盖人社补贴、研发费用加计扣除等优惠项目。知识产权服务涵盖国内外专利、商标、软著申请及高价值培育和法律保护。财税审计提供各类审计报告、涉税鉴证、资产评估,并协助财税合规、股权架构设计。法律服务包括常年顾问、诉讼、人力资源合规等。我们以专业团队和丰富经验,助力企业合规经营与创新发展。如有相关需求,欢迎随时垂询,我们将为您量身定制解决方案。
子公司及业务联系方式:
-
广东科诚会计师事务所(普通合伙)
联系方式:18024259489、0760-88303958
业务范围:主板上市公司年度审计、新三板上市公司挂牌及年度审计、国企集团年度(发债)审计、行政事业单位财务收支及预算执行审计、企业及行政事业单位负责人经济责任审计、高新技术企业认定专项审计等。 -
广东科信锐智知识产权代理事务所(普通合伙)
联系方式:18024259489、0760-88303958
业务范围:专利、商标、版权、集成电路布图设计登记等各类知识产权有关的全方位服务。 -
广东科隽税务师事务所有限公司
联系方式:18024259489、0760-88303958
业务范围:成本工程体系搭建、财务体系搭建、股权架构设计(顶层设计)、税收筹划、财税合规、企业重组、并购、分立、拟IPO上市等涉财涉会业务。 -
中山市科信企业信息咨询有限公司
中山市科信恒通科技服务有限公司
中山市科信启帆信息咨询有限公司
中山市科泰正邦科技服务有限公司
联系方式:18024259489、0760-88303958 -
惠州市科信科技服务有限公司
联系方式:0752-7899969 -
深圳科信企业信息咨询有限公司
联系方式:0755-21012265 -
广州市科信企业信息咨询有限公司
联系方式:13535321917 -
佛山市科信启帆科技服务有限公司
联系方式:0757-86703235 -
珠海市科信恒通科技服务有限公司
联系方式:0756-2288266
业务覆盖范围:涵盖国家级、省级、市级的科技、工信、发改、商务、人社、市场监督局等各个政府部门拟评定的荣誉称号认定申报及项目资金奖励申报。