“高企认定要出专项审计报告,研发费用加计扣除要出税务鉴证报告,知识产权出资又要出资产评估报告——这三份报告到底有什么区别?能不能互相替代?”
这是科创企业在日常财税工作中最常遇到的困惑之一。审计、税务鉴证、资产评估,是财税服务领域的“三驾马车”,分别由不同的专业机构出具,依据不同的准则,服务于不同的目的。三者各司其职、无法相互替代。选错报告类型,轻则材料被退回,重则影响资质申报和融资进程。
一、审计:验证财务报表的“真实与公允”
审计是由会计师事务所及其注册会计师,依据《中国注册会计师审计准则》,对企业的财务报表是否在所有重大方面按照适用的财务报告编制基础编制、是否公允反映企业财务状况和经营成果发表审计意见。
核心目的:验证财务报表的真实性、准确性和完整性。
出具主体:会计师事务所(注册会计师)。
主要类型:
-
年度财务报表审计:企业常规年度审计,用于工商年报、银行贷款、股东会等
-
专项审计:针对特定目的开展的审计,如高新技术企业认定专项审计、研发费用专项审计、科技项目验收审计、经济责任审计等
-
IPO审计:拟上市企业申报过程中的审计
科创企业典型场景:
-
申报高新技术企业,需出具近三年研发费用专项审计报告和高新技术产品收入专项审计报告
-
申报科技型中小企业、专精特新企业,可能需要研发费用专项审计
-
申请科技项目验收,需出具项目经费使用专项审计报告
-
引入投资方,投资方要求提供经审计的财务报表
二、税务鉴证:涉税事项的“专业背书”
税务鉴证是由税务师事务所及其税务师,依据国家税收法律法规和《注册税务师涉税鉴证业务基本准则》,对企业的涉税事项进行审核、验证,并出具鉴证报告。
核心目的:对涉税事项的真实性、合法性、准确性提供专业证明,降低企业税务风险。
出具主体:税务师事务所(税务师)。
主要类型:
-
企业所得税汇算清缴鉴证:对年度企业所得税申报的真实性、准确性进行鉴证
-
研发费用加计扣除鉴证:对研发费用归集范围、金额进行鉴证,是企业享受加计扣除的重要依据
-
资产损失税前扣除鉴证:对企业资产损失的真实性、合理性进行鉴证
-
土地增值税清算鉴证:房地产企业土地增值税清算的专业鉴证
-
高新技术企业认定税务鉴证:部分地区的科技部门要求提供
科创企业典型场景:
-
研发费用加计扣除,建议由税务师事务所出具研发费用加计扣除鉴证报告,降低被税务机关质疑的风险
-
企业所得税汇算清缴,涉及复杂调整事项的,可委托税务师事务所出具鉴证报告
-
申请高新技术企业,部分地区要求提供税务鉴证报告
三、资产评估:资产价值的“权威标尺”
资产评估是由资产评估机构及其资产评估师,依据《资产评估法》和资产评估准则,对特定资产的价值进行评定和估算,并出具资产评估报告。
核心目的:为资产交易、出资、融资、并购等经济行为提供价值参考依据。
出具主体:资产评估机构(资产评估师)。
主要类型:
-
企业价值评估:股权转让、并购重组、融资估值等
-
无形资产评估:专利、商标、软著、非专利技术等知识产权的价值评估
-
固定资产评估:设备、房产、在建工程等
-
股权价值评估:股权激励、股权转让、司法诉讼等
科创企业典型场景:
-
以知识产权作价出资,需对专利、软著等无形资产进行评估
-
实施股权激励,需对股权公允价值进行评估,确定激励成本
-
引入风险投资,投资方可能要求对企业价值进行评估
-
并购重组、股权转让,需出具资产评估报告作为定价参考
-
高新技术企业认定中,部分企业需对研发设备、无形资产进行评估
四、三者核心区别一览表
| 对比维度 | 审计 | 税务鉴证 | 资产评估 |
| 出具机构 | 会计师事务所 | 税务师事务所 | 资产评估机构 |
| 核心准则 | 注册会计师审计准则 | 涉税鉴证业务准则 | 资产评估准则 |
| 核心目的 | 验证财务报表真实性、公允性 | 验证涉税事项真实性、合法性 | 评定估算资产价值 |
| 报告使用人 | 股东、债权人、监管机构、投资方 | 税务机关、企业自身 | 交易双方、投资方、法院、工商部门 |
| 主要用途 | 年报审计、专项审计、IPO审计 | 汇算清缴、加计扣除、资产损失 | 出资、转让、融资、并购、诉讼 |
| 科创企业高频场景 | 高企专项审计、科技项目验收 | 研发费用加计扣除鉴证 | 知识产权出资、股权激励估值 |
五、专业服务——为什么选择我们?
科创企业的财税需求具有多资质交叉、时效性强、专业门槛高的特点。高企认定、研发费用加计扣除、知识产权出资、股权激励、融资估值——每一项都涉及审计、税务鉴证、资产评估的不同组合,需要专业团队协同完成。
科信集团旗下拥有会计师事务所、税务师事务所、知识产权代理事务所等专业机构,能够为科创企业提供审计、税务鉴证、资产评估、知识产权一体化服务,避免企业多头对接、口径不一、材料打架的问题。
我们的会计事务所服务特点:
多资质协同——会计师事务所、税务师事务所、知识产权代理事务所协同作业,审计、税务鉴证、资产评估一站式解决
科创政策精通——深度熟悉高新技术企业、专精特新、研发费用加计扣除等科创政策,专项审计报告一次到位
研发费用专账辅导——协助建立分项目、分年度的研发费用辅助账,确保审计与鉴证数据一致
知识产权出资全流程——从专利评估、验资到工商变更,提供知识产权出资“评估+验资+登记”全链条服务
股权激励财税辅导——协助设计股权激励方案,完成股权公允价值评估及个人所得税处理
全程跟进——从报告出具到申报提交、从税务沟通到部门核查,专业团队全程保驾护航
本文仅供参考,具体报告类型及要求以相关法律法规及主管部门规定为准。
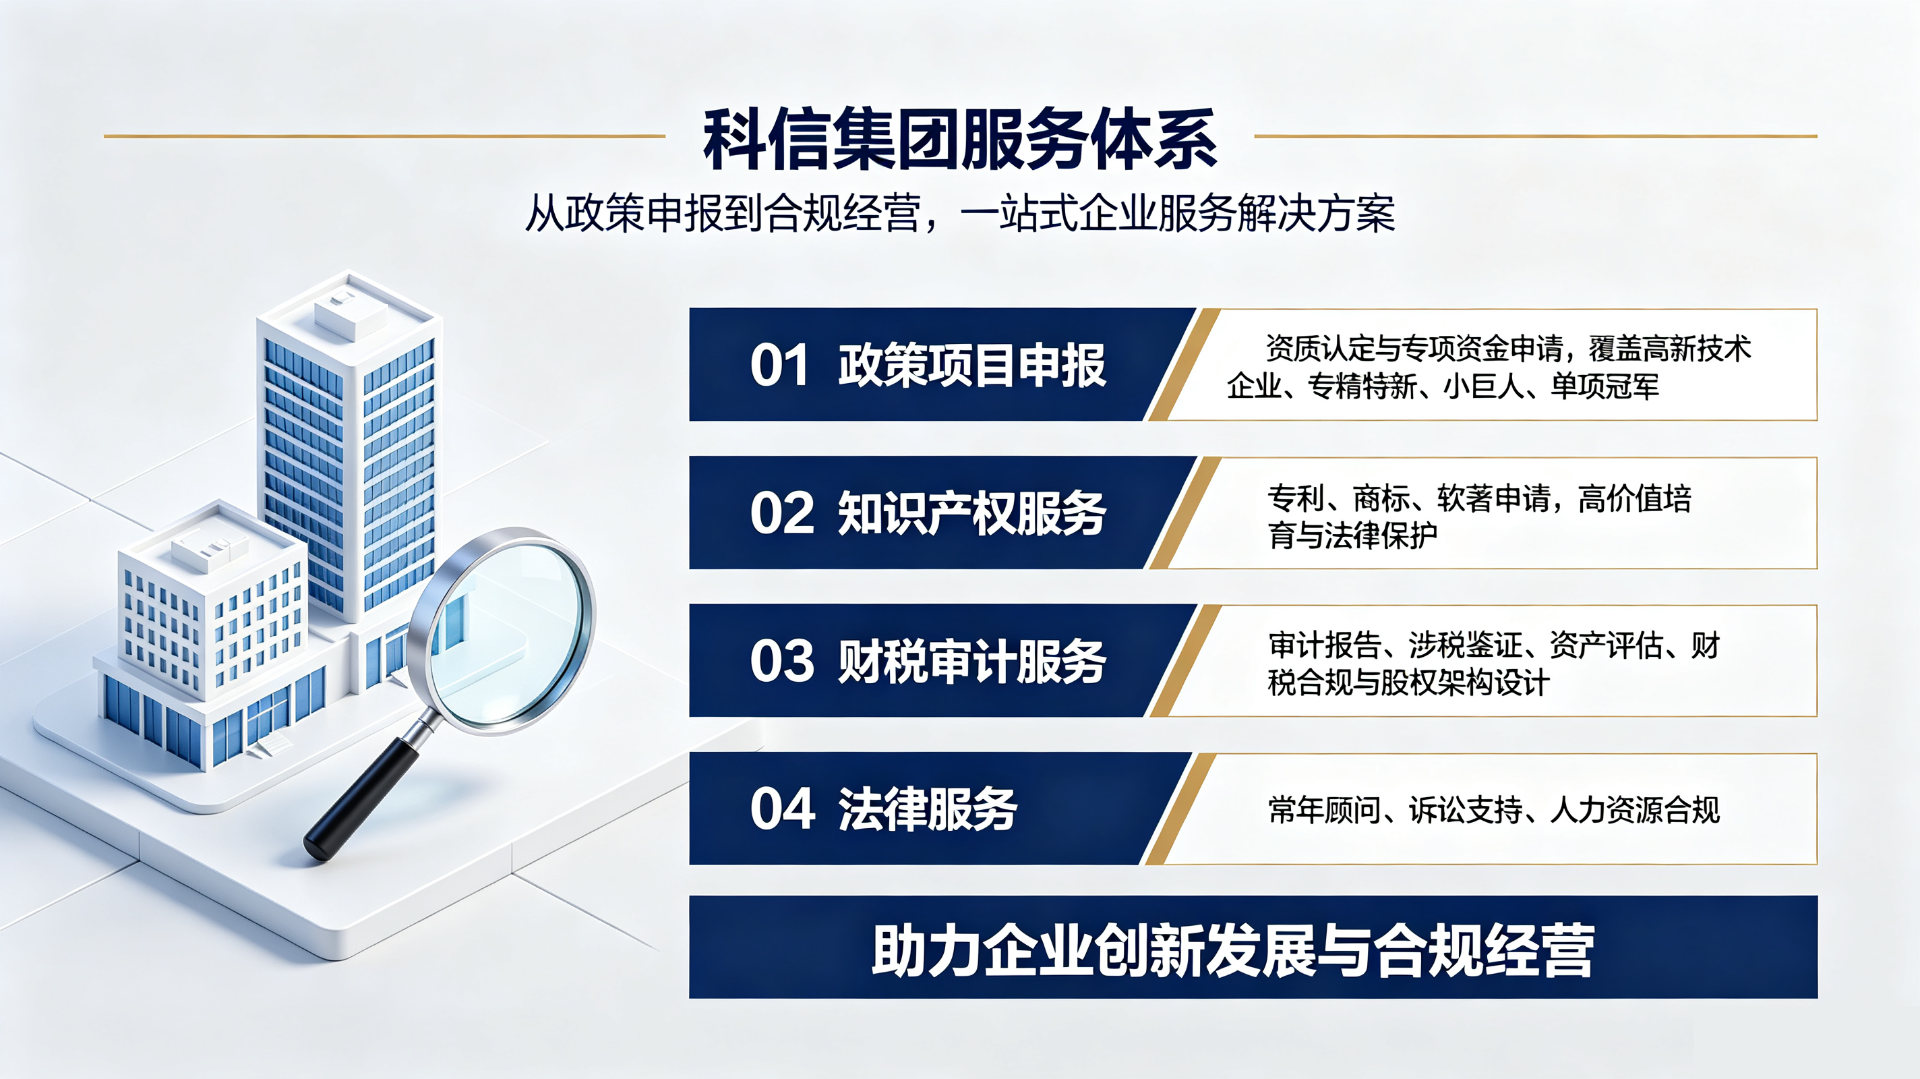
科信集团成立于2008年,专注于政策项目申报、知识产权、财税审计与法律四大领域。政策方面,擅长高新技术企业、专精特新、“小巨人”、单项冠军等资质认定,及技术改造、数字化智能化、高端装备等专项资金申请,同时覆盖人社补贴、研发费用加计扣除等优惠项目。知识产权服务涵盖国内外专利、商标、软著申请及高价值培育和法律保护。财税审计提供各类审计报告、涉税鉴证、资产评估,并协助财税合规、股权架构设计。法律服务包括常年顾问、诉讼、人力资源合规等。我们以专业团队和丰富经验,助力企业合规经营与创新发展。如有相关需求,欢迎随时垂询,我们将为您量身定制解决方案。
子公司及业务联系方式:
-
广东科诚会计师事务所(普通合伙)
联系方式:18024259489、0760-88303958
主板上市公司年度审计、新三板上市公司挂牌及年度审计、国企集团年度(发债)审计、行政事业单位财务收支及预算执行审计、企业及行政事业单位负责人经济责任审计、高新技术企业认定专项审计等。 -
广东科信锐智知识产权代理事务所(普通合伙)
联系方式:18024259489、0760-88303958
专利、商标、版权、集成电路布图设计登记等各类知识产权有关的全方位服务。 -
广东科隽税务师事务所有限公司
联系方式:18024259489、0760-88303958
成本工程体系搭建、财务体系搭建、股权架构设计(顶层设计)、税收筹划、财税合规、企业重组、并购、分立、拟IPO上市等涉财涉会业务。 -
中山市科信企业信息咨询有限公司
中山市科信恒通科技服务有限公司
中山市科信启帆信息咨询有限公司
中山市科泰正邦科技服务有限公司
联系方式:18024259489、0760-88303958 -
惠州市科信科技服务有限公司
联系方式:0752-7899969 -
深圳科信企业信息咨询有限公司
联系方式:0755-21012265 -
广州市科信企业信息咨询有限公司
联系方式:13535321917 -
佛山市科信启帆科技服务有限公司
联系方式:0757-86703235 -
珠海市科信恒通科技服务有限公司
联系方式:0756-2288266
业务覆盖范围:涵盖国家级、省级、市级的科技、工信、发改、商务、人社、市场监督局等各个政府部门拟评定的荣誉称号认定申报及项目资金奖励申报。