“公司注册下来了,接下来该干什么?”
这是很多创业者拿到营业执照后的第一反应。很多人以为注册公司就是跑一趟工商局、填几张表,拿到执照就万事大吉。但新《公司法》实施后,注册公司远不止“办个证”那么简单——从注册资本认缴到税务报到、从地址合规到股权设计,每一个环节都潜藏着财税风险。
注册是起点,合规才是关键。 本文从财税专业视角,梳理注册新公司必须关注的六大核心风险点。
一、新《公司法》核心变化:注册资本“5年实缴”是硬约束
2024年7月1日起施行的新《公司法》,对注册资本认缴制度作出了重大调整。有限责任公司股东需在公司成立之日起五年内缴足出资,股份有限公司设立时需实缴出资。
这意味着,创业者不能再“认而不缴”地拖延出资。更需要注意的是,当公司无法清偿到期债务时,公司或已到期债权的债权人有权要求已认缴出资但未届出资期限的股东提前缴纳出资。股东认缴出资不再享有绝对的期限利益。
对于新《公司法》实施前已设立的公司,享有2024年7月1日至2027年6月30日的三年过渡期,需在此期间将出资期限调整至五年以内,并在2032年6月30日前完成出资。
二、税务报到:拿到执照后30日内必须“落户”
拿到营业执照后,税务环节是很多新老板最容易忽视的环节。根据规定,新办纳税人需要在首次办理涉税业务前,登录电子税务局确认并补充完善涉税信息,包括核算方式、从业人数、上下级机构信息、投资方信息等。信息务必与营业执照保持一致,完善后及时完成实名核验,避免影响发票领用及日常涉税业务办理。
法定代表人、财务负责人、办税人员、开票员均需完成实名采集。未完成实名采集的,无法办理发票开具、纳税申报、税款缴纳、涉税变更等业务。
更关键的是财务会计制度备案。未按规定备案,依据《税收征收管理法》第六十条,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,处二千元以上一万元以下的罚款,同时影响纳税缴费信用评价结果。
三、地址合规:挂靠地址的“隐形炸弹”
2026年,各地市场监管部门对地址挂靠的监管力度显著加强。严禁以“无地址办照”“快速下证”为噱头,向委托人兜售虚假挂靠地址,严禁在未取得委托人明确授权的情况下擅自代签登记文书。
2026年广州新增的经营异常名录中,超过72%的异常事由为“通过登记的住所无法联系” 。部分非正规中介推出的低价挂靠地址,普遍是未完成备案的虚拟地址,或是单个地址挂靠了上百家企业的高风险地址,这类地址不仅无法配合工商核查,后续还会直接导致企业被列入经营异常,影响银行开户、发票申领、招投标等核心经营环节。
四、股权设计:67%、51%、34%——三条控制权“生命线”
初创公司最容易犯的错误之一,就是股权绝对平均(如50:50、33:33:33) 。这种看似民主的安排,一旦股东之间意见相左且无退出机制,公司将陷入彻底的僵局,导致决策瘫痪。
股权设计需牢记三条控制权“生命线” :
-
67%以上:掌握修改章程、增资减资、合并分立、解散等重大事项的绝对控制权
-
51%以上:主导日常经营决策,决定董事会人选,掌握相对控制权
-
34%以上:对需要三分之二以上表决权通过的重大事项拥有一票否决权,是联合创始人或重要投资人的防御性底线
五、经营范围:写多写少都是“坑”
经营范围的填报直接影响税种核定和发票开具权限。经营范围中的第一个项目就是主营业务,工商和税务都会参考这个来核定行业类别和税种。
写多了,会多出不必要的税种申报负担;写得和实际业务不匹配,可能被税务稽查。对于需要前置审批的许可经营项目(如餐饮服务、金融理财等),如果没有取得相关许可证,不能填写在经营范围中。
六、新公司银行开户与社保开户
银行开户
企业取得营业执照后,应选择注册地或住所地的银行开立基本存款账户。根据中国人民银行规定,存款人只能在银行开立一个基本存款账户,单位开立银行结算账户的名称应与其提供的申请开户的证明文件的名称全称相一致。
根据2026年修订的《反洗钱法实施细则》,所有银行账户开立需完成受益所有人穿透核查、经营背景真实性核查。2026年新《公司法》实施后,银行对开户审核趋严,地址真实性、股东身份核验、经营范围匹配度等环节均被纳入风控重点。
社保开户
用人单位应当自用工之日起30日内向社会保险经办机构申请办理企业职工参保登记。新办企业通过企业开办 “一窗通”平台同步申报员工信息的,可自动完成职工参保登记,无需到社会保险经办机构办理。
七、专业服务——为什么选择我们?
注册新公司涉及注册资本规划、税务信息确认、财务会计制度备案、地址合规审查、股权架构设计、银行开户、社保开户等多个专业环节。2026年新《公司法》实施、金税四期全面落地,“以数治税”的监管新格局要求企业从设立之初就建立合规基因。
很多创业者因不了解新《公司法》的实缴要求、不清楚税务报到的时限、选择了高风险挂靠地址、股权设计存在结构性缺陷,为企业后续经营埋下了重大隐患。
我们能为您提供全流程一站式服务:
注册资本规划辅导——根据企业实际经营需求和股东资金实力,协助合理确定注册资本金额及认缴期限,避免出资压力过大或资本不足
工商注册全程代办——协助准备公司章程、股东身份证明、住所证明等全套材料,通过广东政务服务网“企业开办一窗通”平台完成注册
税务信息确认辅导——指导在电子税务局完成涉税信息补充完善、实名办税采集、财务会计制度备案及核算软件备案
地址合规审查——协助筛选合规的注册地址,避免因地址失联被列入经营异常名录
股权架构设计辅导——协助设计合理的股权比例,在公司章程中明确控制权条款、分红机制及退出机制
银行开户辅导——协助准备开户材料,对接银行完成受益所有人穿透核查及经营背景真实性核查
社保开户辅导——指导通过“一窗通”平台同步完成社保登记,确保用工30日内完成参保
长期财税顾问服务——为初创企业提供记账报税、纳税申报、发票管理、税务合规等长期财税支持
本文仅供参考,具体注册流程及政策以《中华人民共和国公司法》(2023年修订)及各地市场监督管理局、税务机关官方规定为准。
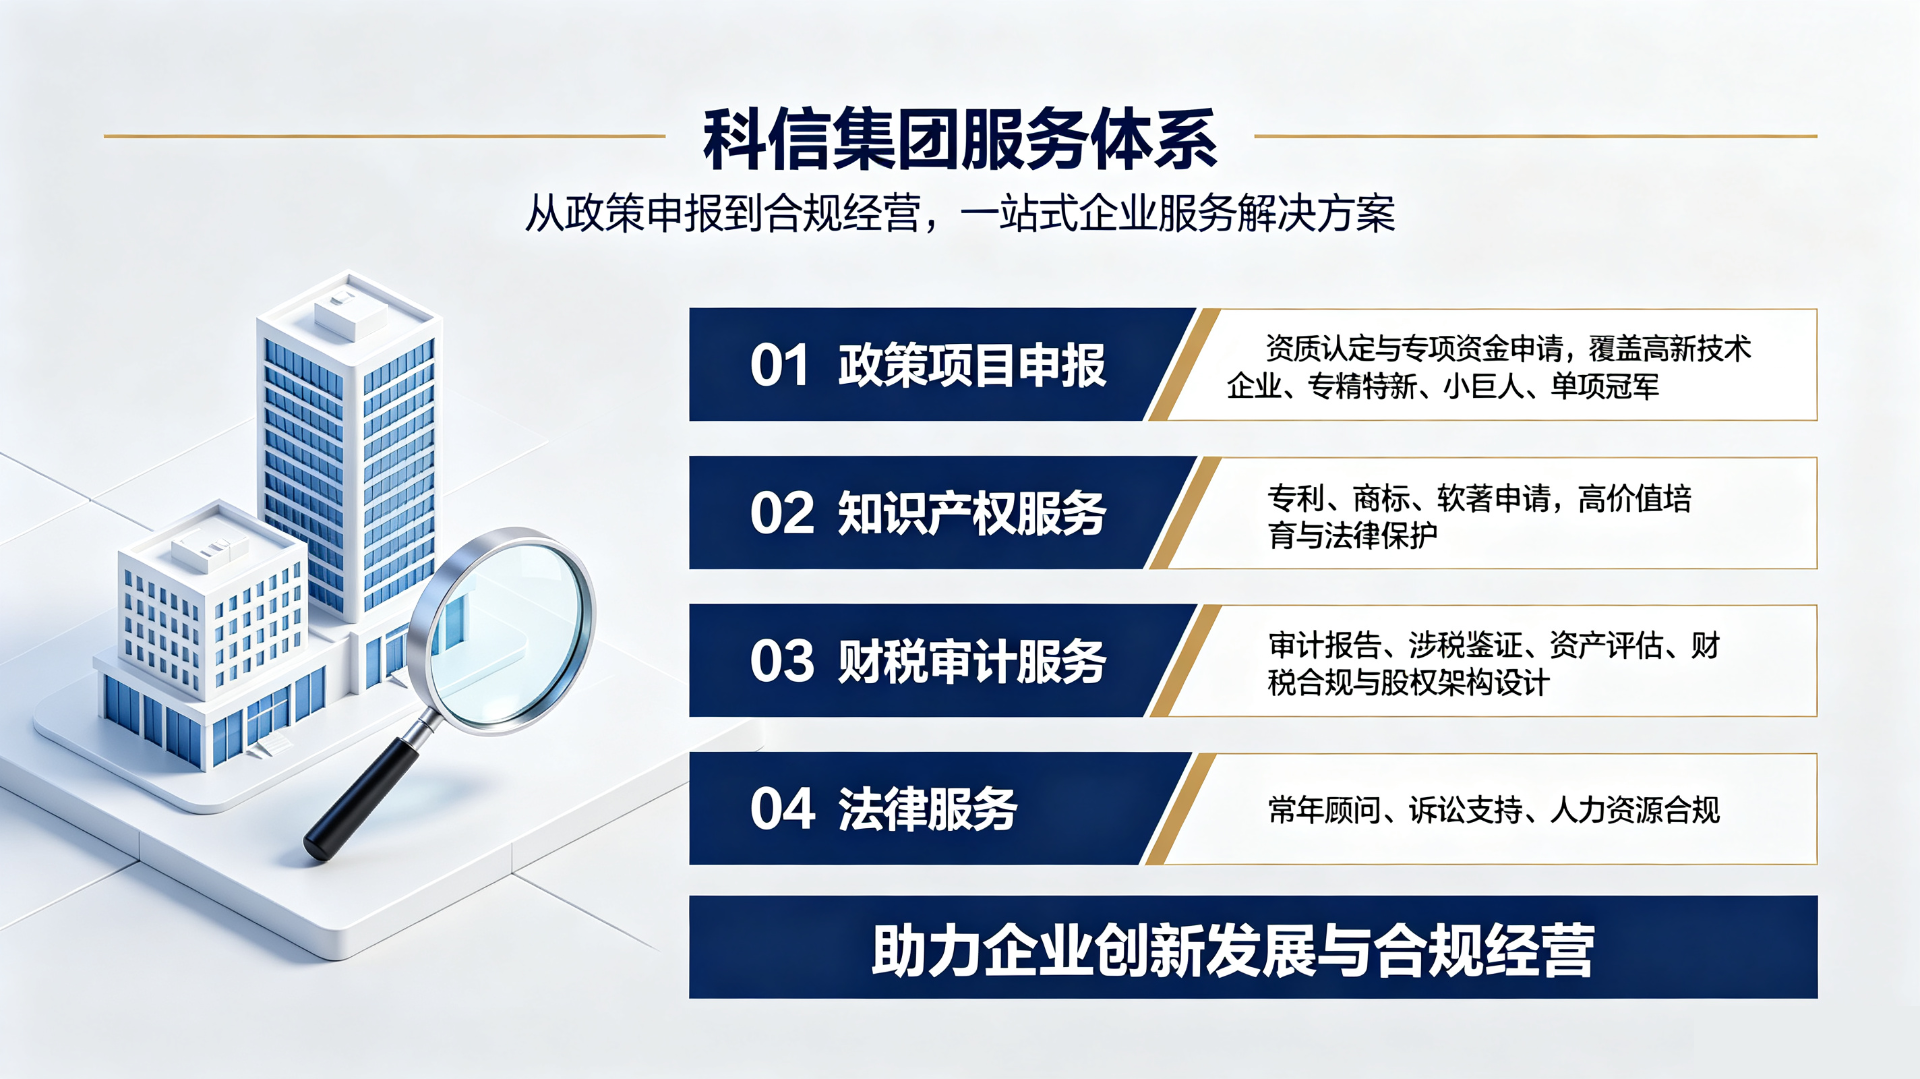
科信集团成立于2008年,专注于政策项目申报、知识产权、财税审计与法律四大领域。政策方面,擅长高新技术企业、专精特新、“小巨人”、单项冠军等资质认定,及技术改造、数字化智能化、高端装备等专项资金申请,同时覆盖人社补贴、研发费用加计扣除等优惠项目。知识产权服务涵盖国内外专利、商标、软著申请及高价值培育和法律保护。财税审计提供各类审计报告、涉税鉴证、资产评估,并协助财税合规、股权架构设计。法律服务包括常年顾问、诉讼、人力资源合规等。我们以专业团队和丰富经验,助力企业合规经营与创新发展。如有相关需求,欢迎随时垂询,我们将为您量身定制解决方案。
子公司及业务联系方式:
-
广东科诚会计师事务所(普通合伙)
联系方式:18024259489、0760-88303958
业务范围:主板上市公司年度审计、新三板上市公司挂牌及年度审计、国企集团年度(发债)审计、行政事业单位财务收支及预算执行审计、企业及行政事业单位负责人经济责任审计、高新技术企业认定专项审计等。 -
广东科信锐智知识产权代理事务所(普通合伙)
联系方式:18024259489、0760-88303958
业务范围:专利、商标、版权、集成电路布图设计登记等各类知识产权有关的全方位服务。 -
广东科隽税务师事务所有限公司
联系方式:18024259489、0760-88303958
业务范围:成本工程体系搭建、财务体系搭建、股权架构设计(顶层设计)、税收筹划、财税合规、企业重组、并购、分立、拟IPO上市等涉财涉会业务。 -
中山市科信企业信息咨询有限公司
中山市科信恒通科技服务有限公司
中山市科信启帆信息咨询有限公司
中山市科泰正邦科技服务有限公司
联系方式:18024259489、0760-88303958 -
惠州市科信科技服务有限公司
联系方式:0752-7899969 -
深圳科信企业信息咨询有限公司
联系方式:0755-21012265 -
广州市科信企业信息咨询有限公司
联系方式:13535321917 -
佛山市科信启帆科技服务有限公司
联系方式:0757-86703235 -
珠海市科信恒通科技服务有限公司
联系方式:0756-2288266
业务覆盖范围:涵盖国家级、省级、市级的科技、工信、发改、商务、人社、市场监督局等各个政府部门拟评定的荣誉称号认定申报及项目资金奖励申报。